Métodos para ajustar 500 euros mensuales con un sueldo de 1500 euros
8
El ajuste presupuestario es una práctica de control financiero doméstico que consiste en identificar fugas de dinero e integrar orden en las salidas mensuales sin comprometer la tranquilidad diaria.
Ajustar quinientos euros en una nómina de mil quinientos parece un reto insuperable al principio. Sin embargo el problema raras veces está en la falta de voluntad sino en ideas equivocadas sobre cómo funciona la gestión cotidiana del dinero.
Mito 1: Para ajustar el presupuesto hay que eliminar cualquier gasto de ocio
Existe la creencia generalizada de que recortar gastos implica una vida de privaciones sin cafés fuera de casa ni salidas los fines de semana. Esta noción surge de pensar que los pequeños caprichos diarios son los únicos responsables del desbalance presupuestario.
En la realidad cortar drásticamente el ocio genera frustración y abandono de la rutina de control a las pocas semanas. El verdadero margen se encuentra en identificar suscripciones duplicadas gastos invisibles y compras no planificadas de mayor volumen.
Mito 2: Necesitas un sistema informático complejo o tablas infinitas
Mucha gente cree que llevar las cuentas exige dominar hojas de cálculo avanzadas con fórmulas matemáticas interminables. Esta idea proviene de ver cómo gestionan la contabilidad las grandes corporaciones.
La realidad es que la complejidad frena la constancia. Para gestionar mil quinientos euros al mes basta con un registro sencillo que te permita categorizar tus salidas de dinero en menos de quince minutos a la semana.
Mito 3: Los recibos fijos de suministros y servicios son intocables
Pensar que el importe del alquiler la luz o la telefonía son cifras talladas en piedra es un error muy habitual. Nace de la inercia de pagar los recibos automáticos sin revisar las tarifas vigentes en el mercado.
Revisar una vez al año los contratos de telefonía internet y energía suele destapar cobros por servicios no utilizados o tarifas descatalogadas. Una gestión de veinte minutos al teléfono puede reducir sensiblemente esa partida.
Mito 4: Los ingresos por trabajos independientes deben ir a la misma cuenta habitual
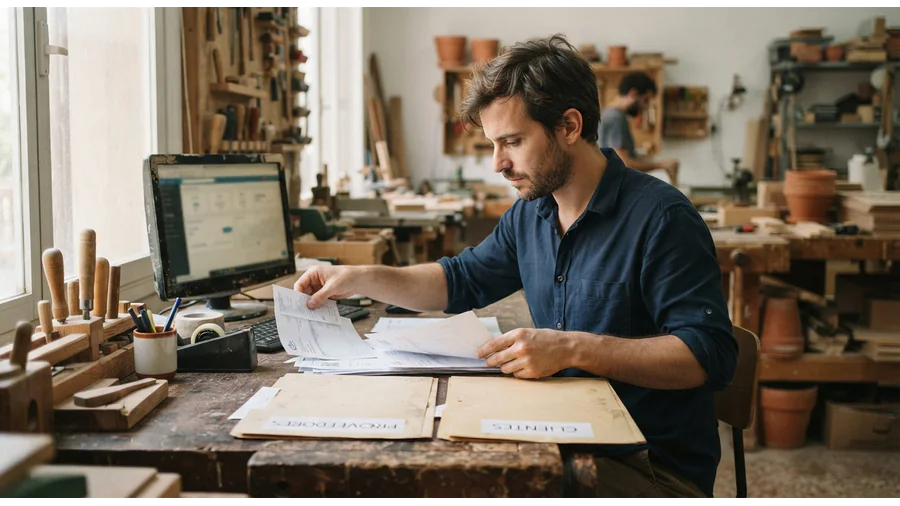
Cuando se realizan pequeños encargos o actividades por cuenta propia surge la tentación de juntar todo el dinero en la misma cuenta corriente personal. Esto ocurre por comodidad inmediata y falta de hábito.
Mezclar el dinero del salario con el de tu actividad independiente distorsiona tu visión financiera. Al separar ambos flujos identificas con claridad qué parte corresponde a gastos personales y qué parte pertenece a la operativa de tu negocio.
Mito 5: Revisar los movimientos a mes pasado es suficiente para tener control
La mayoría de las personas mira el extracto bancario a finales de mes para ver qué ha pasado. Este hábito proviene de la costumbre de esperar a la liquidación de la tarjeta bancaria.
Ver el extracto al final del periodo solo sirve como registro histórico. El control real se ejerce revisando las salidas cada semana para ajustar las decisiones antes de que termine el mes.
Organizar tu economía cotidiana con una nómina de mil quinientos euros no requiere sacrificios imposibles ni conocimientos técnicos avanzados. Con visibilidad clara sobre dónde va cada euro y una rutina constante de revisión semanal lograrás el equilibrio que buscas.
FAQ
¿Es posible ajustar la economía personal sin recortar las salidas de fin de semana?
Sí mediante la revisión de contratos de suministros fijos y la cancelación de servicios o suscripciones que no utilizas.
¿Cuánto tiempo al mes requiere llevar una contabilidad doméstica ordenada?
Con un sistema de registro adecuado basta con dedicar unos diez o quince minutos a la semana para mantener los datos al día.
¿Por qué no se deben mezclar los ingresos de trabajos independientes con el sueldo?
Porque dificulta saber si tu actividad secundaria es sostenible y confunde el dinero disponible para tus gastos diarios.